Domain niedrige-kreditzinsen.de kaufen?
Wir ziehen mit dem Projekt
niedrige-kreditzinsen.de um.
Sind Sie am Kauf der Domain
niedrige-kreditzinsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain niedrige-kreditzinsen.de kaufen?
Was sind typische Kriterien und Bedingungen für Kreditkonditionen bei Banken?
Typische Kriterien für Kreditkonditionen bei Banken sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Weitere Bedingungen können das Einkommen des Kreditnehmers, die Sicherheiten, die er bieten kann, sowie seine bisherige Kreditgeschichte sein. Die Zinsen und Gebühren werden individuell festgelegt und können je nach Risiko und Marktbedingungen variieren. **
Was sind die typischen Kreditkonditionen für Autokredite bei verschiedenen Banken?
Die typischen Kreditkonditionen für Autokredite variieren je nach Bank, Kreditwürdigkeit des Kreditnehmers und Laufzeit des Kredits. In der Regel liegen die Zinssätze für Autokredite zwischen 2% und 8%. Die Laufzeiten können zwischen 12 und 84 Monaten betragen. **

Ähnliche Suchbegriffe für Banken-Schnittstelle
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
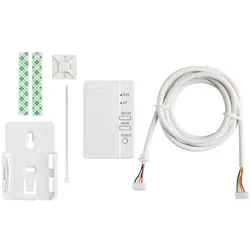
Berker Schnittstelle 75648001Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinMontageart=UnterputzMit Busankopplung=jaBusmodul abnehmbar=neinLED ansteuern=jaMit LED-Anzeige=neinAnzahl der Eingänge=8Eingangsspannung=20 VArt der Eingangsspannung=AC/DCExterne Abfragespannung notwendig=neinSchutzart (IP)=IP20105,30 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was sind typische Kreditkonditionen bei Banken und welche Faktoren können sie beeinflussen?
Typische Kreditkonditionen bei Banken umfassen Zinssatz, Laufzeit und Höhe des Kredits. Diese Konditionen können von verschiedenen Faktoren beeinflusst werden, wie Bonität des Kreditnehmers, Verwendungszweck des Kredits und allgemeine wirtschaftliche Bedingungen. Eine gute Bonität kann zu besseren Konditionen führen, während ein höheres Risiko zu höheren Zinsen und strengeren Bedingungen führen kann. **
-
Wie unterscheiden sich die Kreditkonditionen verschiedener Banken und welche Faktoren beeinflussen die Höhe des gewährten Kredits?
Die Kreditkonditionen verschiedener Banken unterscheiden sich hauptsächlich in Bezug auf den Zinssatz, die Laufzeit und eventuelle Gebühren. Die Höhe des gewährten Kredits wird von Faktoren wie Bonität des Kreditnehmers, Einkommen, Sicherheiten und Kreditwürdigkeit beeinflusst. Es lohnt sich, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
-
Wie unterscheiden sich die Kreditkonditionen verschiedener Banken? Welche Faktoren beeinflussen die angebotenen Zinssätze und Gebühren bei Krediten?
Die Kreditkonditionen verschiedener Banken können sich in Zinssätzen, Gebühren, Laufzeiten und Kreditrahmen unterscheiden. Faktoren wie Bonität des Kreditnehmers, Höhe des Kreditbetrags, Laufzeit des Kredits und allgemeine Marktzinsen beeinflussen die angebotenen Zinssätze und Gebühren bei Krediten. Es lohnt sich, verschiedene Angebote zu vergleichen, um die besten Konditionen für einen Kredit zu erhalten. **
-
Was sind die wichtigsten Bonitätskriterien, die bei der Kreditvergabe von Banken und Finanzinstituten berücksichtigt werden, und wie können Verbraucher ihre Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
Die wichtigsten Bonitätskriterien, die bei der Kreditvergabe berücksichtigt werden, sind die Kreditwürdigkeit des Verbrauchers, seine Zahlungshistorie, seine Einkommensverhältnisse und seine bestehenden Schulden. Verbraucher können ihre Bonität verbessern, indem sie ihre Rechnungen pünktlich bezahlen, ihre Kreditkartenlimits nicht vollständig ausschöpfen, ihre bestehenden Schulden reduzieren und regelmäßig Einkommen nachweisen. Eine gute Bonität führt zu besseren Kreditkonditionen, wie niedrigeren Zinsen und höheren Kreditlimits, während eine schlechte Bonität zu höheren Zinsen und strengeren Kreditbedingungen führen kann. Es ist wichtig, dass Verbraucher ihre Bonität regelmäßig überprüfen und **
Welche Faktoren beeinflussen die Kreditkonditionen von Banken und wie kann man die besten Konditionen für einen Kredit erhalten?
Die Kreditkonditionen von Banken werden hauptsächlich von der Bonität des Kreditnehmers, der Höhe des Kreditbetrags und der Laufzeit des Kredits beeinflusst. Um die besten Konditionen für einen Kredit zu erhalten, sollte man eine gute Kreditwürdigkeit haben, einen angemessenen Kreditbetrag wählen und verschiedene Angebote von Banken vergleichen. Zudem kann es hilfreich sein, Sicherheiten anzubieten oder einen Bürgen zu benennen, um die Chancen auf günstige Konditionen zu erhöhen. **
Welche Kreditkonditionen bieten Banken in der Regel für Privatkunden an, und welche Faktoren beeinflussen die Höhe des Zinssatzes?
Banken bieten in der Regel Kreditkonditionen für Privatkunden mit einem festen oder variablen Zinssatz an. Die Höhe des Zinssatzes wird von verschiedenen Faktoren wie Bonität des Kunden, Kreditlaufzeit und aktuellen Marktzinsen beeinflusst. Eine gute Bonität und eine kurze Kreditlaufzeit können zu einem niedrigeren Zinssatz führen. **
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
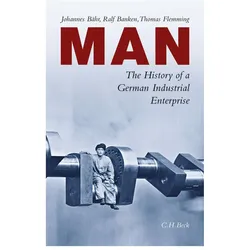
Man, Sachbücher von Ralf Banken, Johannes BährJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Kriterien und Bedingungen für Kreditkonditionen bei Banken?
Typische Kriterien für Kreditkonditionen bei Banken sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Weitere Bedingungen können das Einkommen des Kreditnehmers, die Sicherheiten, die er bieten kann, sowie seine bisherige Kreditgeschichte sein. Die Zinsen und Gebühren werden individuell festgelegt und können je nach Risiko und Marktbedingungen variieren. **
-
Was sind die typischen Kreditkonditionen für Autokredite bei verschiedenen Banken?
Die typischen Kreditkonditionen für Autokredite variieren je nach Bank, Kreditwürdigkeit des Kreditnehmers und Laufzeit des Kredits. In der Regel liegen die Zinssätze für Autokredite zwischen 2% und 8%. Die Laufzeiten können zwischen 12 und 84 Monaten betragen. **
-
Was sind typische Kreditkonditionen bei Banken und welche Faktoren können sie beeinflussen?
Typische Kreditkonditionen bei Banken umfassen Zinssatz, Laufzeit und Höhe des Kredits. Diese Konditionen können von verschiedenen Faktoren beeinflusst werden, wie Bonität des Kreditnehmers, Verwendungszweck des Kredits und allgemeine wirtschaftliche Bedingungen. Eine gute Bonität kann zu besseren Konditionen führen, während ein höheres Risiko zu höheren Zinsen und strengeren Bedingungen führen kann. **
-
Wie unterscheiden sich die Kreditkonditionen verschiedener Banken und welche Faktoren beeinflussen die Höhe des gewährten Kredits?
Die Kreditkonditionen verschiedener Banken unterscheiden sich hauptsächlich in Bezug auf den Zinssatz, die Laufzeit und eventuelle Gebühren. Die Höhe des gewährten Kredits wird von Faktoren wie Bonität des Kreditnehmers, Einkommen, Sicherheiten und Kreditwürdigkeit beeinflusst. Es lohnt sich, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Ähnliche Suchbegriffe für Banken-Schnittstelle
-
Berker Schnittstelle 75648001Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinMontageart=UnterputzMit Busankopplung=jaBusmodul abnehmbar=neinLED ansteuern=jaMit LED-Anzeige=neinAnzahl der Eingänge=8Eingangsspannung=20 VArt der Eingangsspannung=AC/DCExterne Abfragespannung notwendig=neinSchutzart (IP)=IP20105,30 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
artiCut Excel-SchnittstelleartiCut Excel-Schnittstelle Die artiCut Excel-Schnittstelle erweitert die Zuschnittsoftware um die Möglichkeit, Teilelisten direkt aus Microsoft Excel zu importieren. Gerade bei umfangreichen Projekten kann die manuelle Eingabe von Abmessungen, Stückzahlen und Materialdaten viel Zeit in Anspruch nehmen. Mit der Excel-Schnittstelle lassen sich diese Daten bequem in Excel vorbereiten und anschließend direkt in artiCut übernehmen. Vorteile der Excel-Schnittstelle Direkter Import von Stücklisten aus Excel Keine manuelle Dateneingabe erforderlich Zeitersparnis bei wiederkehrenden Projekten Weniger Eingabefehler Ideal für größere Bauteil- und Materiallisten Einfache Integration in bestehende Arbeitsabläufe Typische Anwendungsbereiche Möbelbau Innenausbau Schreinereien Tischlereien Ladenbau Serienfertigung Voraussetzung Die Excel-Schnittstelle ist eine optionale Erweiterung für artiCut und setzt eine bestehende artiCut-Lizenz voraus. Kostenlose Testversion Gerne stellen wir Ihnen eine kostenlose 30-Tage-Vollversion von artiCut zur Verfügung. Senden Sie uns hierzu einfach eine E-Mail an info@artifex24.de und wir senden Ihnen einen Download-Link zurück.107,10 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
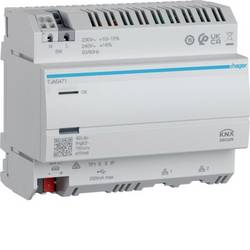
Hager TJAS471 SchnittstelleDie domovea-Plattform vernetzt KNX-, IP- und IoT-Komponenten und dient als ETS-Programmierschnittstelle lokal und per Fernzugriff. Sie unterstützt den Matter-Standard und ermöglicht als Matter-Bridge die Integration von bis zu 128 Geräten, darunter Amazon Alexa und Apple HomePod. Das Modell domovea plus (TJAS471) steuert bis zu 50 IP-Kameras sowie smarte Geräte. Cloud-Dienste wie IFTTT lassen sich einbinden. Die integrierte 24-V-Spannungsversorgung erleichtert die Installation und spart Platz.2069,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich die Kreditkonditionen verschiedener Banken? Welche Faktoren beeinflussen die angebotenen Zinssätze und Gebühren bei Krediten?
Die Kreditkonditionen verschiedener Banken können sich in Zinssätzen, Gebühren, Laufzeiten und Kreditrahmen unterscheiden. Faktoren wie Bonität des Kreditnehmers, Höhe des Kreditbetrags, Laufzeit des Kredits und allgemeine Marktzinsen beeinflussen die angebotenen Zinssätze und Gebühren bei Krediten. Es lohnt sich, verschiedene Angebote zu vergleichen, um die besten Konditionen für einen Kredit zu erhalten. **
-
Was sind die wichtigsten Bonitätskriterien, die bei der Kreditvergabe von Banken und Finanzinstituten berücksichtigt werden, und wie können Verbraucher ihre Bonität verbessern, um bessere Kreditkonditionen zu erhalten?
Die wichtigsten Bonitätskriterien, die bei der Kreditvergabe berücksichtigt werden, sind die Kreditwürdigkeit des Verbrauchers, seine Zahlungshistorie, seine Einkommensverhältnisse und seine bestehenden Schulden. Verbraucher können ihre Bonität verbessern, indem sie ihre Rechnungen pünktlich bezahlen, ihre Kreditkartenlimits nicht vollständig ausschöpfen, ihre bestehenden Schulden reduzieren und regelmäßig Einkommen nachweisen. Eine gute Bonität führt zu besseren Kreditkonditionen, wie niedrigeren Zinsen und höheren Kreditlimits, während eine schlechte Bonität zu höheren Zinsen und strengeren Kreditbedingungen führen kann. Es ist wichtig, dass Verbraucher ihre Bonität regelmäßig überprüfen und **
-
Welche Faktoren beeinflussen die Kreditkonditionen von Banken und wie kann man die besten Konditionen für einen Kredit erhalten?
Die Kreditkonditionen von Banken werden hauptsächlich von der Bonität des Kreditnehmers, der Höhe des Kreditbetrags und der Laufzeit des Kredits beeinflusst. Um die besten Konditionen für einen Kredit zu erhalten, sollte man eine gute Kreditwürdigkeit haben, einen angemessenen Kreditbetrag wählen und verschiedene Angebote von Banken vergleichen. Zudem kann es hilfreich sein, Sicherheiten anzubieten oder einen Bürgen zu benennen, um die Chancen auf günstige Konditionen zu erhöhen. **
-
Welche Kreditkonditionen bieten Banken in der Regel für Privatkunden an, und welche Faktoren beeinflussen die Höhe des Zinssatzes?
Banken bieten in der Regel Kreditkonditionen für Privatkunden mit einem festen oder variablen Zinssatz an. Die Höhe des Zinssatzes wird von verschiedenen Faktoren wie Bonität des Kunden, Kreditlaufzeit und aktuellen Marktzinsen beeinflusst. Eine gute Bonität und eine kurze Kreditlaufzeit können zu einem niedrigeren Zinssatz führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.